Domain urlaub-zu-zweit.de kaufen?
Wir ziehen mit dem Projekt
urlaub-zu-zweit.de um.
Sind Sie am Kauf der Domain
urlaub-zu-zweit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain urlaub-zu-zweit.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wann ist eine Verbindlichkeit zu passivieren?
Eine Verbindlichkeit ist zu passivieren, wenn sie am Bilanzstichtag wahrscheinlich zu einer zukünftigen wirtschaftlichen Belastung führen wird, die zu einem Abfluss von wirtschaftlichen Ressourcen führt. Dies bedeutet, dass das Unternehmen verpflichtet ist, in der Zukunft Zahlungen oder Leistungen zu erbringen. Die Passivierung einer Verbindlichkeit erfolgt, um ein realistisches Bild der finanziellen Verpflichtungen des Unternehmens in der Bilanz darzustellen und die Gläubiger über die finanzielle Situation des Unternehmens zu informieren. Die Passivierung einer Verbindlichkeit erfolgt gemäß den Grundsätzen der Bilanzierungsvorschriften und -richtlinien, um eine korrekte Darstellung des Unternehmensvermögens und der Verbindlichkeiten sicherzustellen. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Baumwollstoff "Romantik", natur/orangeExklusiv von buttinette: Baumwollstoff Romantik, Farbe: natur/orange, Breite: 160 cm, Gewicht: ca. 110 g/m2. Einlaufwerte: ca. 3–5 % in Länge und Breite. Material: 100 % Baumwolle.weicher Baumwollstoffdigital bedrucktmit Wiesenblumen und Schmetterlingenfür Kissen, Utensilos uvm.Wie in Aquarelltechnik gemalt sehen die Blumen und Schmetterlinge auf diesem Baumwollstoff aus – perfekt für sommerliche Deko! Zaubern Sie traumhafte Kissen und andere schöne Dinge wie duftige Regalvorhänge, Utensilos, Taschen uvm.! Jetzt bestellen und aufs Nähen freuen!10,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
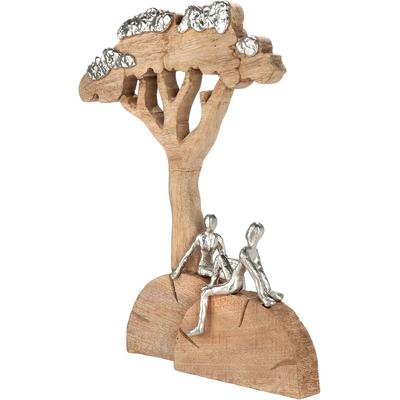
Skulptur GILDE "Skulptur Baum Relaxing naturfarben", braun (naturfarben), B:41cm H:44,5cm T:7,5cm, Mangoholz, Dekofiguren, Entspannung Ruhe Auszeit Paar Harmonie WellnessMit der Skulptur "Relaxing" entsteht durch Mangoholz und silberfarbene Aluminiumdetails ein ruhiges, harmonisches Gesamtbild. Das Baum- und Paarmotiv steht für Zusammenhalt und Gelassenheit und passt wunderbar in Wohnbereiche, in denen Wärme und...96,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
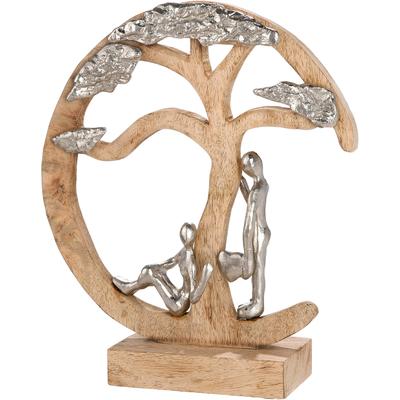
Skulptur GILDE "Skulptur rund Couple under a tree", braun (naturfarben), B:27,5cm H:32,5cm T:9cm, Mangoholz, Dekofiguren, Paar Romantik Geborgenheit Natur Idylle ZweisamkeitDie Skulptur "Couple under a tree" verbindet warme Holzoptik mit silberfarbenen Details und erzählt mit Baum-, Herz- und Paarmotiv eine liebevolle Geschichte. Auf der Basis stehend und mit Filzgleitern ausgestattet, lässt sie sich schonend...79,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Verbindlichkeit zu buchen?
Eine Verbindlichkeit ist zu buchen, wenn ein Unternehmen eine Verpflichtung eingegangen ist, die in der Zukunft zu einer Zahlung führen wird. Dies kann beispielsweise der Fall sein, wenn Waren oder Dienstleistungen von einem Lieferanten bezogen wurden, für die noch nicht bezahlt wurde. Die Buchung der Verbindlichkeit erfolgt in der Regel in der Bilanz als Passivposten, da das Unternehmen zur Begleichung der Verbindlichkeit in der Zukunft Mittel aufwenden muss. Es ist wichtig, Verbindlichkeiten korrekt zu erfassen, um ein genaues Bild der finanziellen Verpflichtungen des Unternehmens zu erhalten und die Liquidität zu überwachen. Die Buchung einer Verbindlichkeit erfolgt in der Regel durch einen Buchungssatz, der die Verbindlichkeit als Kreditoren und den entsprechenden Betrag ausweist. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **


Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Baumwollstoff "Romantik", natur/orangeExklusiv von buttinette: Baumwollstoff Romantik, Farbe: natur/orange, Breite: 160 cm, Gewicht: ca. 110 g/m2. Einlaufwerte: ca. 3–5 % in Länge und Breite. Material: 100 % Baumwolle.weicher Baumwollstoffdigital bedrucktmit Wiesenblumen und Schmetterlingenfür Kissen, Utensilos uvm.Wie in Aquarelltechnik gemalt sehen die Blumen und Schmetterlinge auf diesem Baumwollstoff aus – perfekt für sommerliche Deko! Zaubern Sie traumhafte Kissen und andere schöne Dinge wie duftige Regalvorhänge, Utensilos, Taschen uvm.! Jetzt bestellen und aufs Nähen freuen!10,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wann ist eine Verbindlichkeit zu passivieren?
Eine Verbindlichkeit ist zu passivieren, wenn sie am Bilanzstichtag wahrscheinlich zu einer zukünftigen wirtschaftlichen Belastung führen wird, die zu einem Abfluss von wirtschaftlichen Ressourcen führt. Dies bedeutet, dass das Unternehmen verpflichtet ist, in der Zukunft Zahlungen oder Leistungen zu erbringen. Die Passivierung einer Verbindlichkeit erfolgt, um ein realistisches Bild der finanziellen Verpflichtungen des Unternehmens in der Bilanz darzustellen und die Gläubiger über die finanzielle Situation des Unternehmens zu informieren. Die Passivierung einer Verbindlichkeit erfolgt gemäß den Grundsätzen der Bilanzierungsvorschriften und -richtlinien, um eine korrekte Darstellung des Unternehmensvermögens und der Verbindlichkeiten sicherzustellen. **
-
Wann ist eine Verbindlichkeit zu buchen?
Eine Verbindlichkeit ist zu buchen, wenn ein Unternehmen eine Verpflichtung eingegangen ist, die in der Zukunft zu einer Zahlung führen wird. Dies kann beispielsweise der Fall sein, wenn Waren oder Dienstleistungen von einem Lieferanten bezogen wurden, für die noch nicht bezahlt wurde. Die Buchung der Verbindlichkeit erfolgt in der Regel in der Bilanz als Passivposten, da das Unternehmen zur Begleichung der Verbindlichkeit in der Zukunft Mittel aufwenden muss. Es ist wichtig, Verbindlichkeiten korrekt zu erfassen, um ein genaues Bild der finanziellen Verpflichtungen des Unternehmens zu erhalten und die Liquidität zu überwachen. Die Buchung einer Verbindlichkeit erfolgt in der Regel durch einen Buchungssatz, der die Verbindlichkeit als Kreditoren und den entsprechenden Betrag ausweist. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Skulptur GILDE "Skulptur Baum Relaxing naturfarben", braun (naturfarben), B:41cm H:44,5cm T:7,5cm, Mangoholz, Dekofiguren, Entspannung Ruhe Auszeit Paar Harmonie WellnessMit der Skulptur "Relaxing" entsteht durch Mangoholz und silberfarbene Aluminiumdetails ein ruhiges, harmonisches Gesamtbild. Das Baum- und Paarmotiv steht für Zusammenhalt und Gelassenheit und passt wunderbar in Wohnbereiche, in denen Wärme und...96,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Skulptur GILDE "Skulptur rund Couple under a tree", braun (naturfarben), B:27,5cm H:32,5cm T:9cm, Mangoholz, Dekofiguren, Paar Romantik Geborgenheit Natur Idylle ZweisamkeitDie Skulptur "Couple under a tree" verbindet warme Holzoptik mit silberfarbenen Details und erzählt mit Baum-, Herz- und Paarmotiv eine liebevolle Geschichte. Auf der Basis stehend und mit Filzgleitern ausgestattet, lässt sie sich schonend...79,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Strauß, Simon: zu zweitzu zweit , Novelle , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230114, Produktform: Leinen, Beilage: gebunden mit Schutzumschlag, Autoren: Strauß, Simon, Seitenzahl/Blattzahl: 160, Keyword: Alptraum; Apokalypse; Arthur Schnitzler; FAZ; FAZ Redakteur; Feuilletton; Flut; Flutkatastrophe; Geister; Gespenster; Hugo von Hofmannsthal; Identität; Journalist; Liebesgeschichte; Liebesroman; Märchen; Märchen der 672. Nacht; Novalis; Paargeschichte; Paarroman; Parabel; Romantik; Römische Tage; Sieben Nächte; Strauss; Teppichhändler; Theaterkritiker; Traumnovelle; Urban Fantasy; Vertreterin; Visionär; moderne Novelle; speculative fiction; spekulativ, Fachschema: Deutsche Belletristik / Roman, Erzählung, Fachkategorie: Dystopische & utopische Literatur~Zeitgenössische Liebesromane~Belletristik: religiös, spirituell, Sprache: Germanische und Skandinavische Sprachen, Thema: Leichtlesen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Tropen, Verlag: Tropen, Verlag: Tropen, Länge: 193, Breite: 120, Höhe: 20, Gewicht: 200, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275722422,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.